Domain klavierspielerin.de kaufen?
Wir ziehen mit dem Projekt
klavierspielerin.de um.
Sind Sie am Kauf der Domain
klavierspielerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klavierspielerin.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Schott Rebellische PianistinSchott Rebellische Pianistin – Das Leben der Grete Sultan zwischen Berlin und New York: Dokumentation über das Leben Grete Sultans, von Moritz von Bredow, ISBN 9783795708009, ED 21350, 13,5 x 21,5 cm, 368 Seiten, deutsche Ausgabe35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
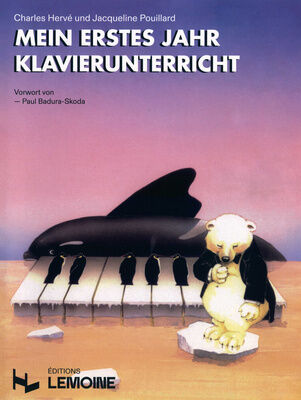
Editions Henry Lemoine Erstes Jahr KlavierunterrichtEditions Henry Lemoine Mein Erstes Jahr Klavierunterricht: Klavierschule für Kinder, von Charles Herve und Jacqueline Pouillard, ISBN 9783865434722, ISMN 9790230962797, LEM26279, 23 x 31 cm, Spiralbindung, 77 Seiten, in deutscher Sprache29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
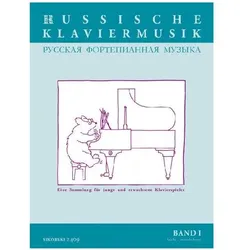
Russische Klaviermusik, FachbücherIm Laufe von beinahe drei Jahrzehnten hat sich die deutsche Version der Russischen Klavierschule zu einem Standardwerk für den Klavierunterricht entwickelt. Das von Julia Suslin herausgegebene Werk erscheint in zwei Bänden und wird um einen Spielband ergänzt. Die Russische Klavierschule ist wahlweise mit und ohne Audio-CDs erhältlich, auf denen die darin enthaltenen Stücke eingespielt wurden. Um die ungebrochen starke Nachfrage nach Klavierliteratur dieser Art zu befriedigen, wurde die Russische Klaviermusik in zwei Bänden zusammengestellt. Band 1 beinhaltet leichte bis mittelschwere Stücke von Komponisten aus Russland und den Ländern der ehemaligen Sowjetunion. Schwierigkeitsgrad: 2-3.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
KINDER Klavier Piano Keyboard Musikinstrument MP3 USB 37 Tasten mit HockerDas Kinder-Miniklavier von HOMCOM in Schwarz fördert das musikalische Talent und das Gehör. Es ist mit einem funktionsfähigen Mikrofon ausgestattet, sodass Kinder gleichzeitig Klavier spielen und singen können. Beschreibung: ·Mini-Klavier im süßen Design, klassisch in schwarz,·Für Kinder von 3-6 Jahren geeignet, ·Funktionen: 3 Führungsmodelle, 8 Rhythmen, 8 Arten von Musikinstrumenten, 4 Schlagzeugfunktionen, 22 Demo-Lieder,·Musik abspielen mit USB-Stick/MP3-Player,·Aufnahme/Wiedergabe-Funktion ,·Karaoke mit Mikrofon, ·37 Tasten ,·Mit LED-Leuchten, die beim Spielen flimmern ,·Automatischer Energiesparmodus zur Stromeinsparung ,·Betrieb mit 4 AA Batterien (Batterien sind nicht im Lieferumfang enthalten), ·Inkl. Hocker und Mikrofon, ·Einfache Montage, Technische Daten: ·Material: ABS ,·Farbe: Schwarz,·Maße des Klaviers: L48 x B39 x H69 cm ,·Maße des Hockers: Ø22,5 x H19,5 cm,·Belastbarkeit des Hockers: 30 kg , Lieferumfang: ·1 x Kinder Klavier,·1 x Kinder Hocker,·1 x Mikrofon,·1 x Verbindungskabel für MP3,·1 x Bedienungsanleitung ,62,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schott Rebellische PianistinSchott Rebellische Pianistin – Das Leben der Grete Sultan zwischen Berlin und New York: Dokumentation über das Leben Grete Sultans, von Moritz von Bredow, ISBN 9783795708009, ED 21350, 13,5 x 21,5 cm, 368 Seiten, deutsche Ausgabe35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Editions Henry Lemoine Erstes Jahr KlavierunterrichtEditions Henry Lemoine Mein Erstes Jahr Klavierunterricht: Klavierschule für Kinder, von Charles Herve und Jacqueline Pouillard, ISBN 9783865434722, ISMN 9790230962797, LEM26279, 23 x 31 cm, Spiralbindung, 77 Seiten, in deutscher Sprache29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Russische Klaviermusik, FachbücherIm Laufe von beinahe drei Jahrzehnten hat sich die deutsche Version der Russischen Klavierschule zu einem Standardwerk für den Klavierunterricht entwickelt. Das von Julia Suslin herausgegebene Werk erscheint in zwei Bänden und wird um einen Spielband ergänzt. Die Russische Klavierschule ist wahlweise mit und ohne Audio-CDs erhältlich, auf denen die darin enthaltenen Stücke eingespielt wurden. Um die ungebrochen starke Nachfrage nach Klavierliteratur dieser Art zu befriedigen, wurde die Russische Klaviermusik in zwei Bänden zusammengestellt. Band 1 beinhaltet leichte bis mittelschwere Stücke von Komponisten aus Russland und den Ländern der ehemaligen Sowjetunion. Schwierigkeitsgrad: 2-3.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruhn, Siglind: Ravels KlaviermusikRavels Klaviermusik , Vorwort Maurice Ravel wurde am 7. März 1875 in Ciboure im französischen Baskenland geboren, verbrachte sein ganzes Leben in und bei Paris und starb dort am 28. Dezember 1937 an den Spätfolgen einer ihn seit den 20er Jahren beeinträchtigenden, schleichenden aber nie eindeutig diagnostizierten Krankheit und einem am 8. Oktober 1932 erlittenen Autounfall. Wie nicht allzu lange vor ihm Claude Debussy begann auch Ravel seine Karriere als hoffnungsvoller Pianist. Am 4. November 1889 waren der damals 14-Jährige und sein gleichaltriger Freund, der seit 1887 in Paris lebende katalanische Pianist Ricardo Viñes, zwei der 46 Bewerber um die begehrten Studienplätze am Conservatoire de Musique. Zwölf der jungen Klavierspieler - unter ihnen Viñes - wurden direkt in eine der fortgeschrittenen Klassen aufgenommen, sieben weitere - unter ihnen Ravel - einer zweijährigen Vorbereitungsklasse zugeteilt. In den Abschlussprüfungen dieser beiden Studienjahre erzielte Ravel gute Erfolge: 1890 erhielt er für seinen Vortrag einer Polonaise von Chopin und des Finale des Mendelssohn-Klavierkonzertes einen "zweiten Preis", ein Jahr später für Schumanns g-Moll-Sonate sowie eine Hummel-Sonate sogar einen "ersten Preis". Daraufhin stieg er zum Herbst 1891 in Charles de Bériots Klasse der Fortgeschrittenen auf, in der auch Viñes studierte. Mit diesem Erfolg endete allerdings sein Eifer beim täglichen Üben. Bériot konstatierte schon wenig später, dieser Schüler könne wohl vorzüglich spielen, wenn er übte, aber wenn er es, wie es häufig geschah, nicht tat . . . Aufgrund dieser Nachlässigkeit wurde der 20-jährige Ravel, der in den Folgejahren keine weiteren Jahrespreise gewonnen hatte, 1895 aus der Klasse ausgeschlossen. Schockiert von diesem eigentlich vorhersehbaren Misserfolg verließ er das Conservatoire ganz und gar und beschränkte sich zunächst auf ein privates Klavierstudium, kehrte aber im Januar 1898 unter geänderten Vorzeichen an das Institut zurück, um - diesmal in Gabriel Faurés Kompositionsklasse und der von André Gedalge geleiteten Klasse für Kontrapunkt und Orchestrierung - seine Ausbildung abzuschließen. Schon kurz nach seiner 1893 erfolgten Zuteilung zum Harmonielehrekurs von Émile Pessard hatte Ravel begonnen, selbst zu komponieren, vor allem kleine Klavierstücke und Klavierlieder. Aus dieser Zeit gibt es ein aufschlussreiches Porträt aus der Feder des später weltberühmten Pianisten Alfred Cortot: Seine ersten Kompositionsversuche für Klavier gehen auf die Studienzeit im Konservatorium zurück. Seine Mitstudenten, zu denen auch ich gehörte, entdeckten bald Anzeichen für eine einzigartige musikalische Persönlichkeit bei dem sich gern spöttisch gebenden, intelligenten und etwas distanzierten jungen Mann, der Mallarmé las und mit Erik Satie verkehrte. Wenn wir auch einige Bedenken hinsichtlich seiner pianistischen Virtuosität hatten, so war es für uns doch immer ein großer Spaß, uns zwischen zwei Unterrichtsstunden ein paar außergewöhnlich kühne Takte vorzuspielen, wobei wir uns stets darüber einig waren, dass sie aus der jeweils letzten Komposition Ravels stammen mussten. Ravels Klavierwerk entfaltete sich in einer schöpferischen Phase von 38 Jahren, zwischen 1893 und 1931. Im Zentrum stehen die vier großen zyklischen Werke: Miroirs (1904-1905), Gaspard de la nuit (1908), Valses nobles et sentimentales (1911) und Le tombeau de Couperin (1914-1917). Diesen Hauptwerken gehen neben der mehrsätzigen Sonatine (1903-1905) vier einzeln stehende Stücke aus den ersten anderthalb Jahrzehnten seiner Schaffenszeit voraus: Sérénade grotesque (1893), Menuet antique (1895), Pavane pour une infante défunte (1899) und Jeux d'eau (1901); später entstand als Auftragswerk noch das Menuet sur le nom d'Haydn (1909). Etwa parallel zu diesen Werken für Klavier solo komponierte Ravel drei Werke für mehrere Pianisten: das Diptychon Sites auriculaires für zwei Klaviere (1895-1897), den fünfsätzigen Märchenzyklus Ma mère l'oye für Klavier zu 4 Händen (1908-1910) sowie eine Miniatur in ungewöhnlicher Besetzung, Frontispice für zwei Klaviere zu 5 Händen (1918). Nach einem Hiatus von gut zehn Jahren, in denen er ausschließlich Vokal- und Instrumentalmusik schrieb, folgten in den Jahren 1929-1931 die zwei Klavierkonzerte. Mit dem heiteren Klavierkonzert in G-Dur hatte Ravel gehofft, seine Karriere als Pianist zu krönen, doch verhinderte dies am Ende seine fortschreitende Krankheit. Die Kapitel bieten neben kurzen Hintergrundinformationen zu den Werken vor allem Analysen der Melodik, Rhythmik, Harmonik, Textur und Struktur. Übersetzungen, sofern nicht anders vermerkt, sind von mir. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 202101, Produktform: Leinen, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 260, Abbildungen: 163 Notenbeispiele, 10 Abbildungen, 9 Gedichte und lerarische Exzerpte, Keyword: Francois Couperin; Ricciotto Canudo; Joseph Haydn; Franz Liszt; Emmanuel Chabrier; Aloysius Bertrand; E.T.A. Hoffmann; Ricardo Vines; Robert Schumann, Fachschema: Musik / Komponisten u. Interpreten~Musik / Musiklehre, Musiktheorie, Wissenschaft, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Entdecken, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 95, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Biografien: Kunst und Unterhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 211, Breite: 151, Höhe: 17, Gewicht: 350, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.