Domain klavierspielerin.de kaufen?
Wir ziehen mit dem Projekt
klavierspielerin.de um.
Sind Sie am Kauf der Domain
klavierspielerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klavierspielerin.de kaufen?
Kann ich Klavierunterricht von der Steuer absetzen?
Ja, Klavierunterricht kann unter bestimmten Bedingungen von der Steuer abgesetzt werden. Dazu muss der Klavierunterricht beruflich bedingt sein, beispielsweise wenn du als Musiker arbeitest oder Klavierlehrer bist. Zudem müssen die Kosten für den Unterricht als Werbungskosten oder Betriebsausgaben geltend gemacht werden. Es ist wichtig, dass du entsprechende Nachweise und Belege für den Klavierunterricht vorlegen kannst, um die Absetzbarkeit zu belegen. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu sprechen, um sicherzustellen, dass die Voraussetzungen erfüllt sind. **
Kann man Klavierunterricht von der Steuer absetzen?
Kann man Klavierunterricht von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Klavierunterricht als Werbungskosten oder Betriebsausgaben von der Steuer abzusetzen. Voraussetzung ist, dass der Klavierunterricht beruflich oder betrieblich veranlasst ist und zur Verbesserung der beruflichen Fähigkeiten dient. Es ist ratsam, die Kosten für den Klavierunterricht in der Steuererklärung anzugeben und entsprechende Belege wie Rechnungen oder Zahlungsbelege aufzubewahren. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzamt Rücksprache zu halten, um sicherzustellen, dass die Kosten steuerlich absetzbar sind. **
Ähnliche Suchbegriffe für Steuer
Top-Angebote
Produkte zum Begriff Steuer:
-
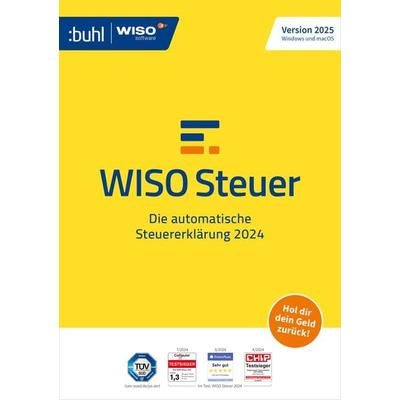
WISO Steuer 2025Machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2025 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Wiso Steuer Führt Sie Durch Die Steuererklärung 2024 Und Gibt Ihnen Praktische Tipps, Wie Sie Steuern Sparen....45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **
-
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **

Wie kann ich die KFZ Steuer bei der Steuer absetzen?
Um die KFZ-Steuer bei der Steuer abzusetzen, musst du nachweisen, dass das Fahrzeug beruflich genutzt wird. Dazu kannst du beispielsweise ein Fahrtenbuch führen, um die beruflich gefahrenen Kilometer zu dokumentieren. Alternativ kannst du auch die tatsächlichen Kosten für das Fahrzeug angeben, die anteilig auf die berufliche Nutzung entfallen. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt alles belegen zu können. Es empfiehlt sich, vorab mit einem Steuerberater zu sprechen, um sicherzustellen, dass du alle Voraussetzungen erfüllst und die KFZ-Steuer korrekt absetzen kannst. **
Ist Soll Steuer?
Ist Soll Steuer? Diese Frage ist nicht ganz klar formuliert. "Soll" kann als Modalverb verwendet werden, um eine Verpflichtung oder Empfehlung auszudrücken. "Steuer" bezieht sich auf die Abgaben, die Bürger an den Staat zahlen müssen. Wenn die Frage darauf abzielt, ob Steuern gezahlt werden sollten, dann ja, Steuern sind notwendig, um öffentliche Dienstleistungen und Infrastruktur zu finanzieren. Ohne Steuern könnten wichtige staatliche Aufgaben nicht erfüllt werden. Es ist also wichtig, dass Bürger ihre Steuern ordnungsgemäß zahlen, um das Funktionieren des Staates zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Steuer:
-
WISO Steuer 2025Machen Sie Das Beste Aus Der Einkommensteuer-erklärung: Mit Wiso Steuer 2025 Holen Sie Vom Finanzamt Zurück, Was Ihnen Zusteht. Wiso Steuer Führt Sie Durch Die Steuererklärung 2024 Und Gibt Ihnen Praktische Tipps, Wie Sie Steuern Sparen....45,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich Klavierunterricht von der Steuer absetzen?
Ja, Klavierunterricht kann unter bestimmten Bedingungen von der Steuer abgesetzt werden. Dazu muss der Klavierunterricht beruflich bedingt sein, beispielsweise wenn du als Musiker arbeitest oder Klavierlehrer bist. Zudem müssen die Kosten für den Unterricht als Werbungskosten oder Betriebsausgaben geltend gemacht werden. Es ist wichtig, dass du entsprechende Nachweise und Belege für den Klavierunterricht vorlegen kannst, um die Absetzbarkeit zu belegen. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzexperten zu sprechen, um sicherzustellen, dass die Voraussetzungen erfüllt sind. **
-
Kann man Klavierunterricht von der Steuer absetzen?
Kann man Klavierunterricht von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Klavierunterricht als Werbungskosten oder Betriebsausgaben von der Steuer abzusetzen. Voraussetzung ist, dass der Klavierunterricht beruflich oder betrieblich veranlasst ist und zur Verbesserung der beruflichen Fähigkeiten dient. Es ist ratsam, die Kosten für den Klavierunterricht in der Steuererklärung anzugeben und entsprechende Belege wie Rechnungen oder Zahlungsbelege aufzubewahren. Es empfiehlt sich, vorab mit einem Steuerberater oder Finanzamt Rücksprache zu halten, um sicherzustellen, dass die Kosten steuerlich absetzbar sind. **
-
Welche Steuer ist eine direkte Steuer?
Welche Steuer ist eine direkte Steuer? Eine direkte Steuer ist eine Steuer, die direkt von einer Person oder einem Unternehmen an die Regierung gezahlt wird, ohne Umwege über Dritte. Beispiele für direkte Steuern sind Einkommensteuer, Grundsteuer und Vermögenssteuer. Im Gegensatz dazu werden indirekte Steuern von Verbrauchern über den Kauf von Waren und Dienstleistungen erhoben. Direkte Steuern werden oft als gerechter angesehen, da sie auf die finanzielle Leistungsfähigkeit des Steuerpflichtigen abzielen. **
-
Ist die KFZ Steuer eine direkte Steuer?
Ist die KFZ Steuer eine direkte Steuer? Die KFZ Steuer ist eine indirekte Steuer, da sie nicht direkt von den Bürgern an den Staat gezahlt wird, sondern über den Besitz oder die Nutzung eines Kraftfahrzeugs erhoben wird. Sie wird daher als Verbrauchssteuer betrachtet. Im Gegensatz dazu sind direkte Steuern solche, die direkt von den Bürgern an den Staat gezahlt werden, wie z.B. die Einkommensteuer. Die KFZ Steuer basiert auf bestimmten Kriterien wie Hubraum, CO2-Emissionen und Fahrzeugtyp und wird daher als indirekte Steuer eingestuft. **
Ähnliche Suchbegriffe für Steuer
-
Möhlmeier, Heinz: Allgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. SchulbuchAllgemeine Wirtschaftslehre für steuer- und wirtschaftsberatende Berufe. Schulbuch , das umfangreiche Standardwerk deckt alle Inhalte der Landeslehrpläne für die Ausbildung zum Steuerfachangestellten/zur Steuerfachangestellten ab vermittelt die Inhalte anschaulich anhand von Schaubildern, Übersichten und Merksätzen - sowie mit zahlreichen Aufgaben zu den Unterkapiteln umfassend aktualisiert (u.a. Vertragsrecht und den steuerrechtlichen Rahmenbedingungen) Lösungen sind separat erhältlich (als gedrucktes Exemplar oder als Download). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 13. Auflage 2018, Erscheinungsjahr: 201810, Produktform: Kartoniert, Titel der Reihe: Allgemeine Wirtschaftslehre##, Autoren: Möhlmeier, Heinz~Nath, Guenter, Auflage: 18013, Auflage/Ausgabe: 13. Auflage 2018, Seitenzahl/Blattzahl: 667, Keyword: Steuerfachangestellte; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Steuerberatung / Berufsbezogenes Schulbuch~Wirtschaftsberatung - Wirtschaftsberater~Wirtschaftslehre / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Schule und Lernen: Wirtschaftswissenschaften, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung, Länge: 241, Breite: 174, Höhe: 30, Gewicht: 1126, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A22634930 A19993549 A10894926 A5999498, Vorgänger EAN: 9783823767725, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 121858154,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruhn, Siglind: Ravels KlaviermusikRavels Klaviermusik , Vorwort Maurice Ravel wurde am 7. März 1875 in Ciboure im französischen Baskenland geboren, verbrachte sein ganzes Leben in und bei Paris und starb dort am 28. Dezember 1937 an den Spätfolgen einer ihn seit den 20er Jahren beeinträchtigenden, schleichenden aber nie eindeutig diagnostizierten Krankheit und einem am 8. Oktober 1932 erlittenen Autounfall. Wie nicht allzu lange vor ihm Claude Debussy begann auch Ravel seine Karriere als hoffnungsvoller Pianist. Am 4. November 1889 waren der damals 14-Jährige und sein gleichaltriger Freund, der seit 1887 in Paris lebende katalanische Pianist Ricardo Viñes, zwei der 46 Bewerber um die begehrten Studienplätze am Conservatoire de Musique. Zwölf der jungen Klavierspieler - unter ihnen Viñes - wurden direkt in eine der fortgeschrittenen Klassen aufgenommen, sieben weitere - unter ihnen Ravel - einer zweijährigen Vorbereitungsklasse zugeteilt. In den Abschlussprüfungen dieser beiden Studienjahre erzielte Ravel gute Erfolge: 1890 erhielt er für seinen Vortrag einer Polonaise von Chopin und des Finale des Mendelssohn-Klavierkonzertes einen "zweiten Preis", ein Jahr später für Schumanns g-Moll-Sonate sowie eine Hummel-Sonate sogar einen "ersten Preis". Daraufhin stieg er zum Herbst 1891 in Charles de Bériots Klasse der Fortgeschrittenen auf, in der auch Viñes studierte. Mit diesem Erfolg endete allerdings sein Eifer beim täglichen Üben. Bériot konstatierte schon wenig später, dieser Schüler könne wohl vorzüglich spielen, wenn er übte, aber wenn er es, wie es häufig geschah, nicht tat . . . Aufgrund dieser Nachlässigkeit wurde der 20-jährige Ravel, der in den Folgejahren keine weiteren Jahrespreise gewonnen hatte, 1895 aus der Klasse ausgeschlossen. Schockiert von diesem eigentlich vorhersehbaren Misserfolg verließ er das Conservatoire ganz und gar und beschränkte sich zunächst auf ein privates Klavierstudium, kehrte aber im Januar 1898 unter geänderten Vorzeichen an das Institut zurück, um - diesmal in Gabriel Faurés Kompositionsklasse und der von André Gedalge geleiteten Klasse für Kontrapunkt und Orchestrierung - seine Ausbildung abzuschließen. Schon kurz nach seiner 1893 erfolgten Zuteilung zum Harmonielehrekurs von Émile Pessard hatte Ravel begonnen, selbst zu komponieren, vor allem kleine Klavierstücke und Klavierlieder. Aus dieser Zeit gibt es ein aufschlussreiches Porträt aus der Feder des später weltberühmten Pianisten Alfred Cortot: Seine ersten Kompositionsversuche für Klavier gehen auf die Studienzeit im Konservatorium zurück. Seine Mitstudenten, zu denen auch ich gehörte, entdeckten bald Anzeichen für eine einzigartige musikalische Persönlichkeit bei dem sich gern spöttisch gebenden, intelligenten und etwas distanzierten jungen Mann, der Mallarmé las und mit Erik Satie verkehrte. Wenn wir auch einige Bedenken hinsichtlich seiner pianistischen Virtuosität hatten, so war es für uns doch immer ein großer Spaß, uns zwischen zwei Unterrichtsstunden ein paar außergewöhnlich kühne Takte vorzuspielen, wobei wir uns stets darüber einig waren, dass sie aus der jeweils letzten Komposition Ravels stammen mussten. Ravels Klavierwerk entfaltete sich in einer schöpferischen Phase von 38 Jahren, zwischen 1893 und 1931. Im Zentrum stehen die vier großen zyklischen Werke: Miroirs (1904-1905), Gaspard de la nuit (1908), Valses nobles et sentimentales (1911) und Le tombeau de Couperin (1914-1917). Diesen Hauptwerken gehen neben der mehrsätzigen Sonatine (1903-1905) vier einzeln stehende Stücke aus den ersten anderthalb Jahrzehnten seiner Schaffenszeit voraus: Sérénade grotesque (1893), Menuet antique (1895), Pavane pour une infante défunte (1899) und Jeux d'eau (1901); später entstand als Auftragswerk noch das Menuet sur le nom d'Haydn (1909). Etwa parallel zu diesen Werken für Klavier solo komponierte Ravel drei Werke für mehrere Pianisten: das Diptychon Sites auriculaires für zwei Klaviere (1895-1897), den fünfsätzigen Märchenzyklus Ma mère l'oye für Klavier zu 4 Händen (1908-1910) sowie eine Miniatur in ungewöhnlicher Besetzung, Frontispice für zwei Klaviere zu 5 Händen (1918). Nach einem Hiatus von gut zehn Jahren, in denen er ausschließlich Vokal- und Instrumentalmusik schrieb, folgten in den Jahren 1929-1931 die zwei Klavierkonzerte. Mit dem heiteren Klavierkonzert in G-Dur hatte Ravel gehofft, seine Karriere als Pianist zu krönen, doch verhinderte dies am Ende seine fortschreitende Krankheit. Die Kapitel bieten neben kurzen Hintergrundinformationen zu den Werken vor allem Analysen der Melodik, Rhythmik, Harmonik, Textur und Struktur. Übersetzungen, sofern nicht anders vermerkt, sind von mir. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 202101, Produktform: Leinen, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 260, Abbildungen: 163 Notenbeispiele, 10 Abbildungen, 9 Gedichte und lerarische Exzerpte, Keyword: Francois Couperin; Ricciotto Canudo; Joseph Haydn; Franz Liszt; Emmanuel Chabrier; Aloysius Bertrand; E.T.A. Hoffmann; Ricardo Vines; Robert Schumann, Fachschema: Musik / Komponisten u. Interpreten~Musik / Musiklehre, Musiktheorie, Wissenschaft, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Entdecken, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 95, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Biografien: Kunst und Unterhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 211, Breite: 151, Höhe: 17, Gewicht: 350, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die KFZ Steuer von der Steuer absetzbar?
Die KFZ-Steuer ist in der Regel nicht von der Einkommensteuer absetzbar. Sie wird von den Bundesländern erhoben und dient der Zulassung und Nutzung eines Fahrzeugs auf öffentlichen Straßen. Allerdings können die Kosten für ein Fahrzeug, wie beispielsweise die KFZ-Versicherung oder Reparaturen, unter bestimmten Voraussetzungen als Werbungskosten oder Betriebsausgaben steuerlich geltend gemacht werden. Es ist ratsam, sich hierbei von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass alle Möglichkeiten zur steuerlichen Entlastung genutzt werden. **
-
Kann man die KFZ Steuer von der Steuer absetzen?
Nein, die KFZ-Steuer kann nicht von der Einkommensteuer abgesetzt werden. Die KFZ-Steuer ist eine separate Steuer, die für die Zulassung und Nutzung eines Fahrzeugs erhoben wird. Sie dient nicht der Einkommensbesteuerung und ist daher nicht steuerlich absetzbar. Allerdings können unter bestimmten Voraussetzungen die Kosten für das Fahrzeug, wie beispielsweise die KFZ-Versicherung oder die Abschreibung des Fahrzeugs, als Betriebsausgaben geltend gemacht werden, wenn das Fahrzeug beruflich genutzt wird. Es empfiehlt sich, hierzu einen Steuerberater zu konsultieren, um die individuellen Möglichkeiten der steuerlichen Absetzbarkeit zu prüfen. **
-
Wie kann ich die KFZ Steuer bei der Steuer absetzen?
Um die KFZ-Steuer bei der Steuer abzusetzen, musst du nachweisen, dass das Fahrzeug beruflich genutzt wird. Dazu kannst du beispielsweise ein Fahrtenbuch führen, um die beruflich gefahrenen Kilometer zu dokumentieren. Alternativ kannst du auch die tatsächlichen Kosten für das Fahrzeug angeben, die anteilig auf die berufliche Nutzung entfallen. Es ist wichtig, alle Belege und Nachweise sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt alles belegen zu können. Es empfiehlt sich, vorab mit einem Steuerberater zu sprechen, um sicherzustellen, dass du alle Voraussetzungen erfüllst und die KFZ-Steuer korrekt absetzen kannst. **
-
Ist Soll Steuer?
Ist Soll Steuer? Diese Frage ist nicht ganz klar formuliert. "Soll" kann als Modalverb verwendet werden, um eine Verpflichtung oder Empfehlung auszudrücken. "Steuer" bezieht sich auf die Abgaben, die Bürger an den Staat zahlen müssen. Wenn die Frage darauf abzielt, ob Steuern gezahlt werden sollten, dann ja, Steuern sind notwendig, um öffentliche Dienstleistungen und Infrastruktur zu finanzieren. Ohne Steuern könnten wichtige staatliche Aufgaben nicht erfüllt werden. Es ist also wichtig, dass Bürger ihre Steuern ordnungsgemäß zahlen, um das Funktionieren des Staates zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.