Domain klavierspielerin.de kaufen?
Wir ziehen mit dem Projekt
klavierspielerin.de um.
Sind Sie am Kauf der Domain
klavierspielerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klavierspielerin.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
KINDER Klavier Piano Keyboard Musikinstrument MP3 USB 37 Tasten mit HockerDas Kinder-Miniklavier von HOMCOM in Schwarz fördert das musikalische Talent und das Gehör. Es ist mit einem funktionsfähigen Mikrofon ausgestattet, sodass Kinder gleichzeitig Klavier spielen und singen können. Beschreibung: ·Mini-Klavier im süßen Design, klassisch in schwarz,·Für Kinder von 3-6 Jahren geeignet, ·Funktionen: 3 Führungsmodelle, 8 Rhythmen, 8 Arten von Musikinstrumenten, 4 Schlagzeugfunktionen, 22 Demo-Lieder,·Musik abspielen mit USB-Stick/MP3-Player,·Aufnahme/Wiedergabe-Funktion ,·Karaoke mit Mikrofon, ·37 Tasten ,·Mit LED-Leuchten, die beim Spielen flimmern ,·Automatischer Energiesparmodus zur Stromeinsparung ,·Betrieb mit 4 AA Batterien (Batterien sind nicht im Lieferumfang enthalten), ·Inkl. Hocker und Mikrofon, ·Einfache Montage, Technische Daten: ·Material: ABS ,·Farbe: Schwarz,·Maße des Klaviers: L48 x B39 x H69 cm ,·Maße des Hockers: Ø22,5 x H19,5 cm,·Belastbarkeit des Hockers: 30 kg , Lieferumfang: ·1 x Kinder Klavier,·1 x Kinder Hocker,·1 x Mikrofon,·1 x Verbindungskabel für MP3,·1 x Bedienungsanleitung ,62,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Editions Henry Lemoine Erstes Jahr KlavierunterrichtEditions Henry Lemoine Mein Erstes Jahr Klavierunterricht: Klavierschule für Kinder, von Charles Herve und Jacqueline Pouillard, ISBN 9783865434722, ISMN 9790230962797, LEM26279, 23 x 31 cm, Spiralbindung, 77 Seiten, in deutscher Sprache29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
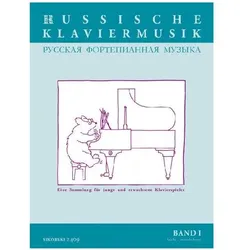
Russische Klaviermusik, FachbücherIm Laufe von beinahe drei Jahrzehnten hat sich die deutsche Version der Russischen Klavierschule zu einem Standardwerk für den Klavierunterricht entwickelt. Das von Julia Suslin herausgegebene Werk erscheint in zwei Bänden und wird um einen Spielband ergänzt. Die Russische Klavierschule ist wahlweise mit und ohne Audio-CDs erhältlich, auf denen die darin enthaltenen Stücke eingespielt wurden. Um die ungebrochen starke Nachfrage nach Klavierliteratur dieser Art zu befriedigen, wurde die Russische Klaviermusik in zwei Bänden zusammengestellt. Band 1 beinhaltet leichte bis mittelschwere Stücke von Komponisten aus Russland und den Ländern der ehemaligen Sowjetunion. Schwierigkeitsgrad: 2-3.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **

Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Schott Rebellische PianistinSchott Rebellische Pianistin – Das Leben der Grete Sultan zwischen Berlin und New York: Dokumentation über das Leben Grete Sultans, von Moritz von Bredow, ISBN 9783795708009, ED 21350, 13,5 x 21,5 cm, 368 Seiten, deutsche Ausgabe35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KINDER Klavier Piano Keyboard Musikinstrument MP3 USB 37 Tasten mit HockerDas Kinder-Miniklavier von HOMCOM in Schwarz fördert das musikalische Talent und das Gehör. Es ist mit einem funktionsfähigen Mikrofon ausgestattet, sodass Kinder gleichzeitig Klavier spielen und singen können. Beschreibung: ·Mini-Klavier im süßen Design, klassisch in schwarz,·Für Kinder von 3-6 Jahren geeignet, ·Funktionen: 3 Führungsmodelle, 8 Rhythmen, 8 Arten von Musikinstrumenten, 4 Schlagzeugfunktionen, 22 Demo-Lieder,·Musik abspielen mit USB-Stick/MP3-Player,·Aufnahme/Wiedergabe-Funktion ,·Karaoke mit Mikrofon, ·37 Tasten ,·Mit LED-Leuchten, die beim Spielen flimmern ,·Automatischer Energiesparmodus zur Stromeinsparung ,·Betrieb mit 4 AA Batterien (Batterien sind nicht im Lieferumfang enthalten), ·Inkl. Hocker und Mikrofon, ·Einfache Montage, Technische Daten: ·Material: ABS ,·Farbe: Schwarz,·Maße des Klaviers: L48 x B39 x H69 cm ,·Maße des Hockers: Ø22,5 x H19,5 cm,·Belastbarkeit des Hockers: 30 kg , Lieferumfang: ·1 x Kinder Klavier,·1 x Kinder Hocker,·1 x Mikrofon,·1 x Verbindungskabel für MP3,·1 x Bedienungsanleitung ,62,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Editions Henry Lemoine Erstes Jahr KlavierunterrichtEditions Henry Lemoine Mein Erstes Jahr Klavierunterricht: Klavierschule für Kinder, von Charles Herve und Jacqueline Pouillard, ISBN 9783865434722, ISMN 9790230962797, LEM26279, 23 x 31 cm, Spiralbindung, 77 Seiten, in deutscher Sprache29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Russische Klaviermusik, FachbücherIm Laufe von beinahe drei Jahrzehnten hat sich die deutsche Version der Russischen Klavierschule zu einem Standardwerk für den Klavierunterricht entwickelt. Das von Julia Suslin herausgegebene Werk erscheint in zwei Bänden und wird um einen Spielband ergänzt. Die Russische Klavierschule ist wahlweise mit und ohne Audio-CDs erhältlich, auf denen die darin enthaltenen Stücke eingespielt wurden. Um die ungebrochen starke Nachfrage nach Klavierliteratur dieser Art zu befriedigen, wurde die Russische Klaviermusik in zwei Bänden zusammengestellt. Band 1 beinhaltet leichte bis mittelschwere Stücke von Komponisten aus Russland und den Ländern der ehemaligen Sowjetunion. Schwierigkeitsgrad: 2-3.25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruhn, Siglind: Ravels KlaviermusikRavels Klaviermusik , Vorwort Maurice Ravel wurde am 7. März 1875 in Ciboure im französischen Baskenland geboren, verbrachte sein ganzes Leben in und bei Paris und starb dort am 28. Dezember 1937 an den Spätfolgen einer ihn seit den 20er Jahren beeinträchtigenden, schleichenden aber nie eindeutig diagnostizierten Krankheit und einem am 8. Oktober 1932 erlittenen Autounfall. Wie nicht allzu lange vor ihm Claude Debussy begann auch Ravel seine Karriere als hoffnungsvoller Pianist. Am 4. November 1889 waren der damals 14-Jährige und sein gleichaltriger Freund, der seit 1887 in Paris lebende katalanische Pianist Ricardo Viñes, zwei der 46 Bewerber um die begehrten Studienplätze am Conservatoire de Musique. Zwölf der jungen Klavierspieler - unter ihnen Viñes - wurden direkt in eine der fortgeschrittenen Klassen aufgenommen, sieben weitere - unter ihnen Ravel - einer zweijährigen Vorbereitungsklasse zugeteilt. In den Abschlussprüfungen dieser beiden Studienjahre erzielte Ravel gute Erfolge: 1890 erhielt er für seinen Vortrag einer Polonaise von Chopin und des Finale des Mendelssohn-Klavierkonzertes einen "zweiten Preis", ein Jahr später für Schumanns g-Moll-Sonate sowie eine Hummel-Sonate sogar einen "ersten Preis". Daraufhin stieg er zum Herbst 1891 in Charles de Bériots Klasse der Fortgeschrittenen auf, in der auch Viñes studierte. Mit diesem Erfolg endete allerdings sein Eifer beim täglichen Üben. Bériot konstatierte schon wenig später, dieser Schüler könne wohl vorzüglich spielen, wenn er übte, aber wenn er es, wie es häufig geschah, nicht tat . . . Aufgrund dieser Nachlässigkeit wurde der 20-jährige Ravel, der in den Folgejahren keine weiteren Jahrespreise gewonnen hatte, 1895 aus der Klasse ausgeschlossen. Schockiert von diesem eigentlich vorhersehbaren Misserfolg verließ er das Conservatoire ganz und gar und beschränkte sich zunächst auf ein privates Klavierstudium, kehrte aber im Januar 1898 unter geänderten Vorzeichen an das Institut zurück, um - diesmal in Gabriel Faurés Kompositionsklasse und der von André Gedalge geleiteten Klasse für Kontrapunkt und Orchestrierung - seine Ausbildung abzuschließen. Schon kurz nach seiner 1893 erfolgten Zuteilung zum Harmonielehrekurs von Émile Pessard hatte Ravel begonnen, selbst zu komponieren, vor allem kleine Klavierstücke und Klavierlieder. Aus dieser Zeit gibt es ein aufschlussreiches Porträt aus der Feder des später weltberühmten Pianisten Alfred Cortot: Seine ersten Kompositionsversuche für Klavier gehen auf die Studienzeit im Konservatorium zurück. Seine Mitstudenten, zu denen auch ich gehörte, entdeckten bald Anzeichen für eine einzigartige musikalische Persönlichkeit bei dem sich gern spöttisch gebenden, intelligenten und etwas distanzierten jungen Mann, der Mallarmé las und mit Erik Satie verkehrte. Wenn wir auch einige Bedenken hinsichtlich seiner pianistischen Virtuosität hatten, so war es für uns doch immer ein großer Spaß, uns zwischen zwei Unterrichtsstunden ein paar außergewöhnlich kühne Takte vorzuspielen, wobei wir uns stets darüber einig waren, dass sie aus der jeweils letzten Komposition Ravels stammen mussten. Ravels Klavierwerk entfaltete sich in einer schöpferischen Phase von 38 Jahren, zwischen 1893 und 1931. Im Zentrum stehen die vier großen zyklischen Werke: Miroirs (1904-1905), Gaspard de la nuit (1908), Valses nobles et sentimentales (1911) und Le tombeau de Couperin (1914-1917). Diesen Hauptwerken gehen neben der mehrsätzigen Sonatine (1903-1905) vier einzeln stehende Stücke aus den ersten anderthalb Jahrzehnten seiner Schaffenszeit voraus: Sérénade grotesque (1893), Menuet antique (1895), Pavane pour une infante défunte (1899) und Jeux d'eau (1901); später entstand als Auftragswerk noch das Menuet sur le nom d'Haydn (1909). Etwa parallel zu diesen Werken für Klavier solo komponierte Ravel drei Werke für mehrere Pianisten: das Diptychon Sites auriculaires für zwei Klaviere (1895-1897), den fünfsätzigen Märchenzyklus Ma mère l'oye für Klavier zu 4 Händen (1908-1910) sowie eine Miniatur in ungewöhnlicher Besetzung, Frontispice für zwei Klaviere zu 5 Händen (1918). Nach einem Hiatus von gut zehn Jahren, in denen er ausschließlich Vokal- und Instrumentalmusik schrieb, folgten in den Jahren 1929-1931 die zwei Klavierkonzerte. Mit dem heiteren Klavierkonzert in G-Dur hatte Ravel gehofft, seine Karriere als Pianist zu krönen, doch verhinderte dies am Ende seine fortschreitende Krankheit. Die Kapitel bieten neben kurzen Hintergrundinformationen zu den Werken vor allem Analysen der Melodik, Rhythmik, Harmonik, Textur und Struktur. Übersetzungen, sofern nicht anders vermerkt, sind von mir. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 202101, Produktform: Leinen, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 260, Abbildungen: 163 Notenbeispiele, 10 Abbildungen, 9 Gedichte und lerarische Exzerpte, Keyword: Francois Couperin; Ricciotto Canudo; Joseph Haydn; Franz Liszt; Emmanuel Chabrier; Aloysius Bertrand; E.T.A. Hoffmann; Ricardo Vines; Robert Schumann, Fachschema: Musik / Komponisten u. Interpreten~Musik / Musiklehre, Musiktheorie, Wissenschaft, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Entdecken, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 95, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Biografien: Kunst und Unterhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 211, Breite: 151, Höhe: 17, Gewicht: 350, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.