Domain klavierspielerin.de kaufen?
Wir ziehen mit dem Projekt
klavierspielerin.de um.
Sind Sie am Kauf der Domain
klavierspielerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain klavierspielerin.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Die Pianistin von Wien, Belletristik von Mona GolabekHalte an deiner Musik fest. Sie wird dein bester Freund fürs Leben sein. Das sind die letzten Sätze, die Lisa Jura von ihrer Familie mit auf den Weg gegeben werden. 14 Jahre ist sie alt, ein Wunderkind am Klavier - und Jüdin im von den Nationalsozialisten besetzten Wien. Als ihre Eltern die Chance bekommen, eine ihrer Töchter mit einem Kindertransport nach Grossbritannien zu schicken, entscheiden sie sich für Lisa. Untergebracht in einem Londoner Kinderheim in der Willesden Lane, wird Lisas Musik zu Trost und Hoffnung für andere Flüchtlingskinder in der Fremde. Sie fasst den Mut, für die Erfüllung ihrer musikalischen Träume zu kämpfen - und Konzertpianistin zu werden. Mona Golabek erzählt in ihrem Roman über die Macht der Musik: "Die Pianistin von Wien" ist eine wahre Geschichte und Golabeks bewegende Reverenz an ihre Mutter Lisa.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
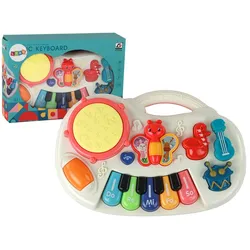
Pädagogische Klaviertasten-Instrumente, Schmetterlinge, pädagogische MusiktafelPädagogische Klaviertasten-Instrumente, Schmetterlinge, pädagogische Musiktafel Das Hauptmerkmal dieses Spielzeugs sind Schmetterlingsflügel, die als Klappschlüssel fungieren. Jedes Mal, wenn das Baby die Flügel schlägt, ertönt ein fröhliches Geräusch, das der Bewegung selbst ein Element des Klangspiels verleiht. Das sorgt nicht nur für Spaß, sondern regt auch den Hörsinn an und fördert die motorische Koordination. Das Klavierpanel enthält auch Miniaturen einer Gitarre, eines Saxophons und einer Trommel. Jedes dieser Instrumente erzeugt einzigartige Klänge, sodass das Kind eine Vielzahl von Klängen und Musikinstrumenten entdecken kann. Es ist eine großartige Einführung in die Welt der Musik und eine Inspiration, verschiedene Klänge zu erkunden. Darüber hinaus verfügt das Klavier über fünf Tasten, die mit den Klängen der Noten gekennzeichnet sind: Do, Re, Mi, Fa, So. Das Kind kann mit Klängen experimentieren, einfache Melodien kreieren und seine musikalischen Fähigkeiten nach und nach weiterentwickeln. Dies ist eine großartige Gelegenheit, grundlegende Musikkonzepte auf interaktive und unterhaltsame Weise zu erlernen. Das Spielzeug sorgt nicht nur für Unterhaltung, sondern unterstützt auch die Entwicklung der sensorischen, motorischen und kognitiven Fähigkeiten des Kindes. Ein weißes Klavier mit Schmetterlingsmotiv wird nicht nur zu einem fantastischen Spielzeug, sondern auch zu einem pädagogischen Werkzeug, das schon in jungen Jahren die Leidenschaft für Musik weckt. Klavierabmessungen: 29 cm x 19 cm x 6 cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Das Spielzeug ist für Kinder ab 3 Jahren gedacht.13,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **

Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Die Pianistin von Wien, Belletristik von Mona GolabekHalte an deiner Musik fest. Sie wird dein bester Freund fürs Leben sein. Das sind die letzten Sätze, die Lisa Jura von ihrer Familie mit auf den Weg gegeben werden. 14 Jahre ist sie alt, ein Wunderkind am Klavier - und Jüdin im von den Nationalsozialisten besetzten Wien. Als ihre Eltern die Chance bekommen, eine ihrer Töchter mit einem Kindertransport nach Grossbritannien zu schicken, entscheiden sie sich für Lisa. Untergebracht in einem Londoner Kinderheim in der Willesden Lane, wird Lisas Musik zu Trost und Hoffnung für andere Flüchtlingskinder in der Fremde. Sie fasst den Mut, für die Erfüllung ihrer musikalischen Träume zu kämpfen - und Konzertpianistin zu werden. Mona Golabek erzählt in ihrem Roman über die Macht der Musik: "Die Pianistin von Wien" ist eine wahre Geschichte und Golabeks bewegende Reverenz an ihre Mutter Lisa.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Pädagogische Klaviertasten-Instrumente, Schmetterlinge, pädagogische MusiktafelPädagogische Klaviertasten-Instrumente, Schmetterlinge, pädagogische Musiktafel Das Hauptmerkmal dieses Spielzeugs sind Schmetterlingsflügel, die als Klappschlüssel fungieren. Jedes Mal, wenn das Baby die Flügel schlägt, ertönt ein fröhliches Geräusch, das der Bewegung selbst ein Element des Klangspiels verleiht. Das sorgt nicht nur für Spaß, sondern regt auch den Hörsinn an und fördert die motorische Koordination. Das Klavierpanel enthält auch Miniaturen einer Gitarre, eines Saxophons und einer Trommel. Jedes dieser Instrumente erzeugt einzigartige Klänge, sodass das Kind eine Vielzahl von Klängen und Musikinstrumenten entdecken kann. Es ist eine großartige Einführung in die Welt der Musik und eine Inspiration, verschiedene Klänge zu erkunden. Darüber hinaus verfügt das Klavier über fünf Tasten, die mit den Klängen der Noten gekennzeichnet sind: Do, Re, Mi, Fa, So. Das Kind kann mit Klängen experimentieren, einfache Melodien kreieren und seine musikalischen Fähigkeiten nach und nach weiterentwickeln. Dies ist eine großartige Gelegenheit, grundlegende Musikkonzepte auf interaktive und unterhaltsame Weise zu erlernen. Das Spielzeug sorgt nicht nur für Unterhaltung, sondern unterstützt auch die Entwicklung der sensorischen, motorischen und kognitiven Fähigkeiten des Kindes. Ein weißes Klavier mit Schmetterlingsmotiv wird nicht nur zu einem fantastischen Spielzeug, sondern auch zu einem pädagogischen Werkzeug, das schon in jungen Jahren die Leidenschaft für Musik weckt. Klavierabmessungen: 29 cm x 19 cm x 6 cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Das Spielzeug ist für Kinder ab 3 Jahren gedacht.13,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
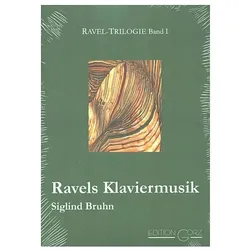
Ravels Klaviermusik, Fachbücher von Siglind BruhnDas vorliegende Buch, Band I einer Trilogie zum Gesamtwerk von Maurice Ravel (1875-1937), widmet sich in chronologischer Reihenfolge dessen grösseren Klavierwerken. Im Zentrum der Darstellungen stehen die fünf bedeutenden Zyklen - Miroirs, Gaspard de la nuit, Ma mère l'oye, Valses nobles et sentimentales und Le tombeau de Couperin - sowie die zwei späten Klavierkonzerte. Gerahmt werden diese Hauptwerke von fünf beachtenswerten Frühwerken sowie zwei amüsanten Auftragskompositionen.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bruhn, Siglind: Ravels KlaviermusikRavels Klaviermusik , Vorwort Maurice Ravel wurde am 7. März 1875 in Ciboure im französischen Baskenland geboren, verbrachte sein ganzes Leben in und bei Paris und starb dort am 28. Dezember 1937 an den Spätfolgen einer ihn seit den 20er Jahren beeinträchtigenden, schleichenden aber nie eindeutig diagnostizierten Krankheit und einem am 8. Oktober 1932 erlittenen Autounfall. Wie nicht allzu lange vor ihm Claude Debussy begann auch Ravel seine Karriere als hoffnungsvoller Pianist. Am 4. November 1889 waren der damals 14-Jährige und sein gleichaltriger Freund, der seit 1887 in Paris lebende katalanische Pianist Ricardo Viñes, zwei der 46 Bewerber um die begehrten Studienplätze am Conservatoire de Musique. Zwölf der jungen Klavierspieler - unter ihnen Viñes - wurden direkt in eine der fortgeschrittenen Klassen aufgenommen, sieben weitere - unter ihnen Ravel - einer zweijährigen Vorbereitungsklasse zugeteilt. In den Abschlussprüfungen dieser beiden Studienjahre erzielte Ravel gute Erfolge: 1890 erhielt er für seinen Vortrag einer Polonaise von Chopin und des Finale des Mendelssohn-Klavierkonzertes einen "zweiten Preis", ein Jahr später für Schumanns g-Moll-Sonate sowie eine Hummel-Sonate sogar einen "ersten Preis". Daraufhin stieg er zum Herbst 1891 in Charles de Bériots Klasse der Fortgeschrittenen auf, in der auch Viñes studierte. Mit diesem Erfolg endete allerdings sein Eifer beim täglichen Üben. Bériot konstatierte schon wenig später, dieser Schüler könne wohl vorzüglich spielen, wenn er übte, aber wenn er es, wie es häufig geschah, nicht tat . . . Aufgrund dieser Nachlässigkeit wurde der 20-jährige Ravel, der in den Folgejahren keine weiteren Jahrespreise gewonnen hatte, 1895 aus der Klasse ausgeschlossen. Schockiert von diesem eigentlich vorhersehbaren Misserfolg verließ er das Conservatoire ganz und gar und beschränkte sich zunächst auf ein privates Klavierstudium, kehrte aber im Januar 1898 unter geänderten Vorzeichen an das Institut zurück, um - diesmal in Gabriel Faurés Kompositionsklasse und der von André Gedalge geleiteten Klasse für Kontrapunkt und Orchestrierung - seine Ausbildung abzuschließen. Schon kurz nach seiner 1893 erfolgten Zuteilung zum Harmonielehrekurs von Émile Pessard hatte Ravel begonnen, selbst zu komponieren, vor allem kleine Klavierstücke und Klavierlieder. Aus dieser Zeit gibt es ein aufschlussreiches Porträt aus der Feder des später weltberühmten Pianisten Alfred Cortot: Seine ersten Kompositionsversuche für Klavier gehen auf die Studienzeit im Konservatorium zurück. Seine Mitstudenten, zu denen auch ich gehörte, entdeckten bald Anzeichen für eine einzigartige musikalische Persönlichkeit bei dem sich gern spöttisch gebenden, intelligenten und etwas distanzierten jungen Mann, der Mallarmé las und mit Erik Satie verkehrte. Wenn wir auch einige Bedenken hinsichtlich seiner pianistischen Virtuosität hatten, so war es für uns doch immer ein großer Spaß, uns zwischen zwei Unterrichtsstunden ein paar außergewöhnlich kühne Takte vorzuspielen, wobei wir uns stets darüber einig waren, dass sie aus der jeweils letzten Komposition Ravels stammen mussten. Ravels Klavierwerk entfaltete sich in einer schöpferischen Phase von 38 Jahren, zwischen 1893 und 1931. Im Zentrum stehen die vier großen zyklischen Werke: Miroirs (1904-1905), Gaspard de la nuit (1908), Valses nobles et sentimentales (1911) und Le tombeau de Couperin (1914-1917). Diesen Hauptwerken gehen neben der mehrsätzigen Sonatine (1903-1905) vier einzeln stehende Stücke aus den ersten anderthalb Jahrzehnten seiner Schaffenszeit voraus: Sérénade grotesque (1893), Menuet antique (1895), Pavane pour une infante défunte (1899) und Jeux d'eau (1901); später entstand als Auftragswerk noch das Menuet sur le nom d'Haydn (1909). Etwa parallel zu diesen Werken für Klavier solo komponierte Ravel drei Werke für mehrere Pianisten: das Diptychon Sites auriculaires für zwei Klaviere (1895-1897), den fünfsätzigen Märchenzyklus Ma mère l'oye für Klavier zu 4 Händen (1908-1910) sowie eine Miniatur in ungewöhnlicher Besetzung, Frontispice für zwei Klaviere zu 5 Händen (1918). Nach einem Hiatus von gut zehn Jahren, in denen er ausschließlich Vokal- und Instrumentalmusik schrieb, folgten in den Jahren 1929-1931 die zwei Klavierkonzerte. Mit dem heiteren Klavierkonzert in G-Dur hatte Ravel gehofft, seine Karriere als Pianist zu krönen, doch verhinderte dies am Ende seine fortschreitende Krankheit. Die Kapitel bieten neben kurzen Hintergrundinformationen zu den Werken vor allem Analysen der Melodik, Rhythmik, Harmonik, Textur und Struktur. Übersetzungen, sofern nicht anders vermerkt, sind von mir. , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 202101, Produktform: Leinen, Autoren: Bruhn, Siglind, Seitenzahl/Blattzahl: 260, Abbildungen: 163 Notenbeispiele, 10 Abbildungen, 9 Gedichte und lerarische Exzerpte, Keyword: Francois Couperin; Ricciotto Canudo; Joseph Haydn; Franz Liszt; Emmanuel Chabrier; Aloysius Bertrand; E.T.A. Hoffmann; Ricardo Vines; Robert Schumann, Fachschema: Musik / Komponisten u. Interpreten~Musik / Musiklehre, Musiktheorie, Wissenschaft, Fachkategorie: Musikwissenschaft und Musiktheorie, Thema: Entdecken, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 95, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Biografien: Kunst und Unterhaltung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Verlag: Edition Gorz, Verlag: Edition Gorz, Verlag: Bruhn-Becker, Siglind, Länge: 211, Breite: 151, Höhe: 17, Gewicht: 350, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.